
Wenn Sie einen Pflegedienst übernehmen, kaufen Sie nicht einfach einen gesicherten Umsatz. Sie müssen prüfen, welche Verträge, Arbeitsverhältnisse und betrieblichen Abläufe nach dem Wechsel tatsächlich weitertragen. Erst daraus lässt sich beurteilen, ob der Kaufpreis und die Finanzierung zum Betrieb passen. Die entscheidende Frage lautet: Kann dieser Dienst unter Ihrer Verantwortung zuverlässig weiterarbeiten?
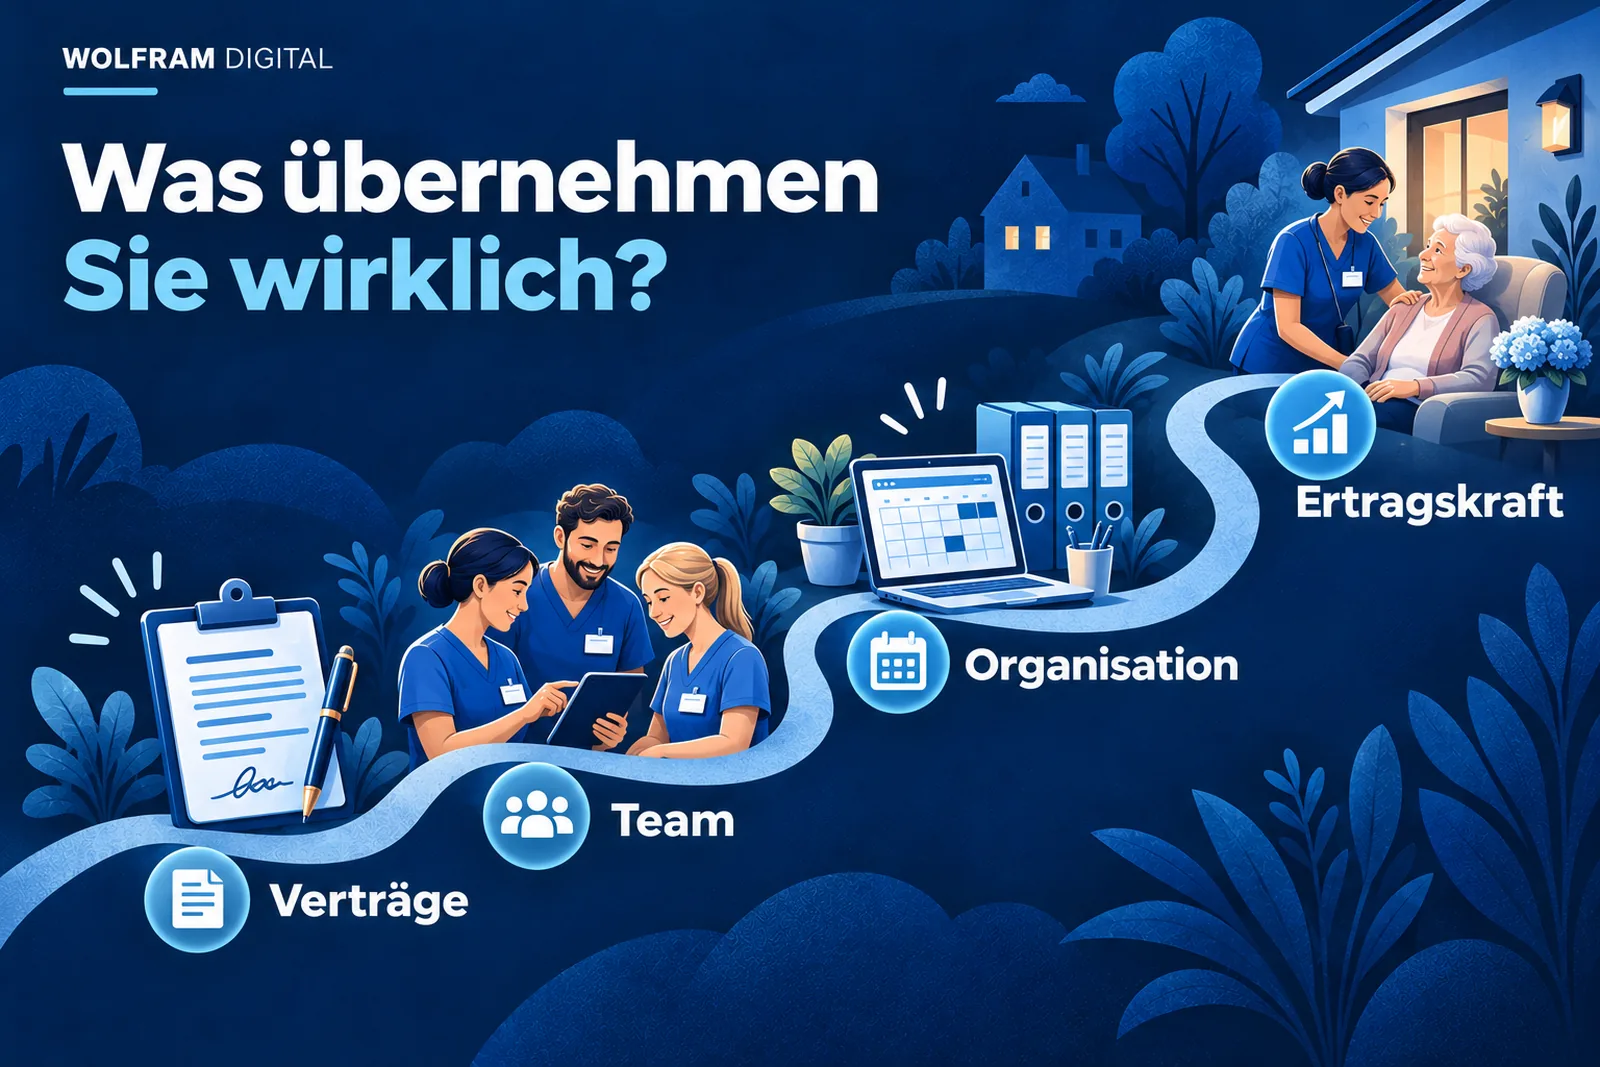
Eine Übernahme kann Ihnen ein eingearbeitetes Team und vorhandene Strukturen erschließen. Sie kann aber auch Abrechnungsprobleme, eine starke Abhängigkeit vom bisherigen Inhaber oder ungeklärte Vertragsfragen mitbringen. Wenn Sie noch zwischen Kauf und Neuaufbau abwägen, lesen Sie ergänzend ambulanten Pflegedienst gründen.
Wann ist eine Übernahme sinnvoller als eine Neugründung?
Eine Übernahme kann sinnvoller sein als eine Neugründung, wenn der laufende Dienst ein eingespieltes Team, tragfähige Verträge und belastbare Zahlungseingänge mitbringt. Beim reinen Share Deal bleibt die Gesellschaft Vertragsträgerin: Allein der Anteilskauf löst deshalb keine neue Zulassungszeit aus, solange die Voraussetzungen und Verträge fortbestehen. Bei einer Neugründung müssen Sie Team, Vertragsgrundlagen und abrechenbare Versorgung erst aufbauen. Eine fortgeführte Versorgung kann dagegen von Beginn an Einzahlungen liefern. Prüfen Sie, ob diese nach Personal-, Übergangs- und Finanzierungskosten tatsächlich ausreichen.
Beschreiben Sie Ihr Suchprofil: gewünschter Leistungsbereich, Versorgungsgebiet, eigene Rolle, erforderliche Leitung und finanzieller Rahmen. Suchen Sie anschließend gezielt über Nachfolgenetzwerke, Kammern, Branchenkontakte oder geeignete Vermittler. Ein Verkaufsangebot ist der Ausgangspunkt der Prüfung, keine Bestätigung seiner Angaben.
Ein Beispiel: Sie möchten einen ambulanten Dienst übernehmen, in dem die bisherige Inhaberin zugleich PDL, Tourenplanerin und Ansprechpartnerin für jede Abrechnungsfrage ist. Der Dienst kann wirtschaftlich funktionieren. Ihr Kaufplan muss aber zeigen, wer diese Arbeit nach ihrem Ausscheiden übernimmt. Andernfalls kaufen Sie eine Struktur, deren entscheidende Verbindung gerade wegfällt.
Was unterscheidet Anteilskauf und Betriebskauf?
Beim Anteilskauf, häufig Share Deal genannt, erwerben Sie Anteile an einer Gesellschaft. Beim Betriebskauf beziehungsweise Asset Deal werden die vereinbarten Vermögensgegenstände und betrieblichen Bestandteile übertragen. Diese Unterscheidung beschreibt auch die IHK Nürnberg zur Unternehmensnachfolge. Welche Form passt, hängt von Rechtsform, Verträgen, Risiken und steuerlichen Folgen ab.
Beim Anteilskauf bleibt die Gesellschaft grundsätzlich dieselbe Vertragspartnerin. Trotzdem sind Meldepflichten, Zustimmungsvorbehalte und mögliche Sonderregelungen zu prüfen. Vorhandene Verpflichtungen verschwinden durch einen neuen Gesellschafter nicht. Beim Betriebskauf muss genau beschrieben sein, was übertragen wird und wie die benötigten Verträge weitergeführt oder neu geschlossen werden.
Beim Asset Deal gehen die Pflegeverträge nach § 120 SGB XI nicht allein durch den Kauf auf den Erwerber über; auch individuelle HKP-Genehmigungen sind keine mitgekauften Betriebserlaubnisse, weshalb Sie die weitere Versorgung und Abrechnung beim neuen Dienst mit der Krankenkasse abstimmen müssen. Für die Übermittlung von Patientenakten an den Käufer verlangt die Datenschutzkonferenz für Asset Deals eine informierte, ausdrückliche Einwilligung nach Artikel 9 Absatz 2 Buchstabe a DSGVO; daneben ist die Schweigepflicht nach § 203 StGB zu beachten.
Denken Sie dabei über Fahrzeuge und Büroausstattung hinaus. Zur funktionierenden Übergabe gehören auch Domain, Telefonnummern, Softwarezugänge, Nutzungsrechte und betriebliche Dokumentation. Ob und wie personenbezogene Unterlagen zugänglich gemacht oder übertragen werden dürfen, ist gesondert zu klären. Ein Kaufinteresse berechtigt nicht automatisch zum Einblick in vollständige Patientenakten.
Bei GmbH-Geschäftsanteilen verlangt § 15 GmbHG die notarielle Form sowohl für die Abtretung als auch für die Verpflichtung zur Abtretung. Daraus folgt keine pauschale Aussage, dass jede Form eines Pflegedienstkaufs denselben Formanforderungen unterliegt.
| Punkt | Asset Deal | Share Deal |
|---|---|---|
| Was wird gekauft? | Genau bezeichnete Vermögenswerte und betriebliche Bestandteile. | Anteile an der bestehenden Gesellschaft. |
| Verträge | Der Käufer wird nicht allein durch den Kauf automatisch Partei aller Verkäuferverträge. Übernahmen und Neuabschlüsse werden gesondert organisiert. | Die Gesellschaft bleibt grundsätzlich dieselbe Vertragspartnerin. Vertragliche Wechselklauseln, Anzeigen und Zustimmungen bleiben relevant. |
| Versorgungsvertrag | Den neuen Träger und die Fortführung mit der zuständigen Vertragsstelle abstimmen; erforderliche Verträge vor dem Versorgungsstart sichern. | Kein automatischer Trägerwechsel allein durch den Anteilskauf. Fortbestehende Zulassungsvoraussetzungen und vertragliche Meldepflichten beachten. |
| Personal | Geht ein Betrieb oder Betriebsteil über, greift § 613a BGB für die zugehörigen Arbeitsverhältnisse. | Beim reinen Anteilskauf bleibt der Arbeitgeber unverändert. Ein zusätzlicher Betriebsübergang durch weitere Umstrukturierungen ist eine eigene Frage. |
| Bestehende Risiken | Gesetzliche Haftung bleibt möglich: § 25 HGB bei Fortführung eines erworbenen Handelsgeschäfts unter bisheriger Firma, § 75 AO für bestimmte Betriebssteuern und Steuerabzugsbeträge sowie § 613a Absatz 2 BGB zur Mithaftung des bisherigen Arbeitgebers neben dem neuen Inhaber. | Alte Verpflichtungen bleiben in der erworbenen Gesellschaft. Ihre wirtschaftliche Wirkung trifft den Käufer der Anteile. |
Für die Kaufentscheidung schreiben Sie neben jede wichtige Vertragsposition, ob die Gesellschaft unverändert bleibt, eine Zustimmung benötigt wird oder ein Neuabschluss vorgesehen ist. „Wird übernommen“ ist erst dann brauchbar, wenn auch der benötigte Schritt und die verantwortliche Person feststehen.
Was passiert mit Versorgungsvertrag und Zulassung?
Beim Share Deal bleibt die Gesellschaft grundsätzlich Vertragsträgerin; beim Asset Deal wechselt regelmäßig der Betreiber, sodass die erforderlichen Vertragsübernahmen oder Neuabschlüsse ausdrücklich geregelt werden müssen. Prüfen Sie für jeden Leistungsbereich den aktuellen Vertrag, seinen Träger und die geplante Änderung. Für Pflegeleistungen ist § 72 SGB XI maßgeblich, für häusliche Krankenpflege § 132a SGB V und für AKI § 132l SGB V.
Trägerwechsel und Gesellschafterwechsel sind nicht dasselbe. Beim bloßen Gesellschafterwechsel bleibt die juristische Person bestehen. Bei einem neuen Träger muss der Vertragsweg für diesen Träger gesichert sein. Fordern Sie von den zuständigen Vertragsstellen schriftlich die benötigten Anzeigen, Nachweise, Zustimmungen oder Neuverträge und den vorgesehenen Abrechnungsbeginn an.
Führen Sie eine Vertragsübersicht mit Vertragspartner, Leistungsbereich, Vergütung, Laufzeit, offenen Änderungen und erforderlichem Schritt zum Übergang. Nehmen Sie Miet-, Leasing-, Software- und Kooperationsverträge dazu. Ein funktionierender Versorgungsvertrag hilft wenig, wenn die benötigten Räume oder Systeme am Übergabetag nicht verfügbar sind.
Im Kaufvertrag sollten die für den Vollzug erforderlichen Voraussetzungen eindeutig geregelt sein. Unterschrift, Zahlung und tatsächlicher Übergang müssen nicht am selben Tag stattfinden. Benennen Sie als Vollzugsbedingungen beispielsweise die gesicherte Vertragsfortführung, die Finanzierungszusage und die konkret vereinbarten Übergaben. Eine offene Voraussetzung braucht eine Frist und eine im Kaufvertrag geregelte Folge.
Welche Unterlagen prüfen Sie vor dem Kauf?
Sie prüfen Finanzen, Abrechnung, Verträge, Personal, Qualität, Betrieb und anstehende Investitionen. Diese vertiefte Unternehmensprüfung wird häufig Due Diligence genannt. Sie soll nicht nur Unterlagen sammeln, sondern offene Risiken beantworten. Fordern Sie zunächst zusammengefasste beziehungsweise passend anonymisierte Informationen an und organisieren Sie den weiteren Zugriff mit Vertraulichkeit und Datenschutz.
Vergleichen Sie die tatsächliche Entlohnung einschließlich Zuschlägen mit der für den Dienst maßgeblichen Grundlage nach § 72 Absätze 3a und 3b SGB XI. Je nach Bindung betrifft dies tarifliche, kirchliche oder die gesetzlich zugelassenen alternativen Entlohnungsanforderungen. Fehlbeträge gegenüber geschuldetem Entgelt können Nachzahlungen auslösen. Nehmen Sie diese Risiken und künftig höhere Personalkosten in die Bewertung auf; eine bloße Erklärung zur Tarifkonformität ersetzt den Abgleich mit Lohnunterlagen nicht.
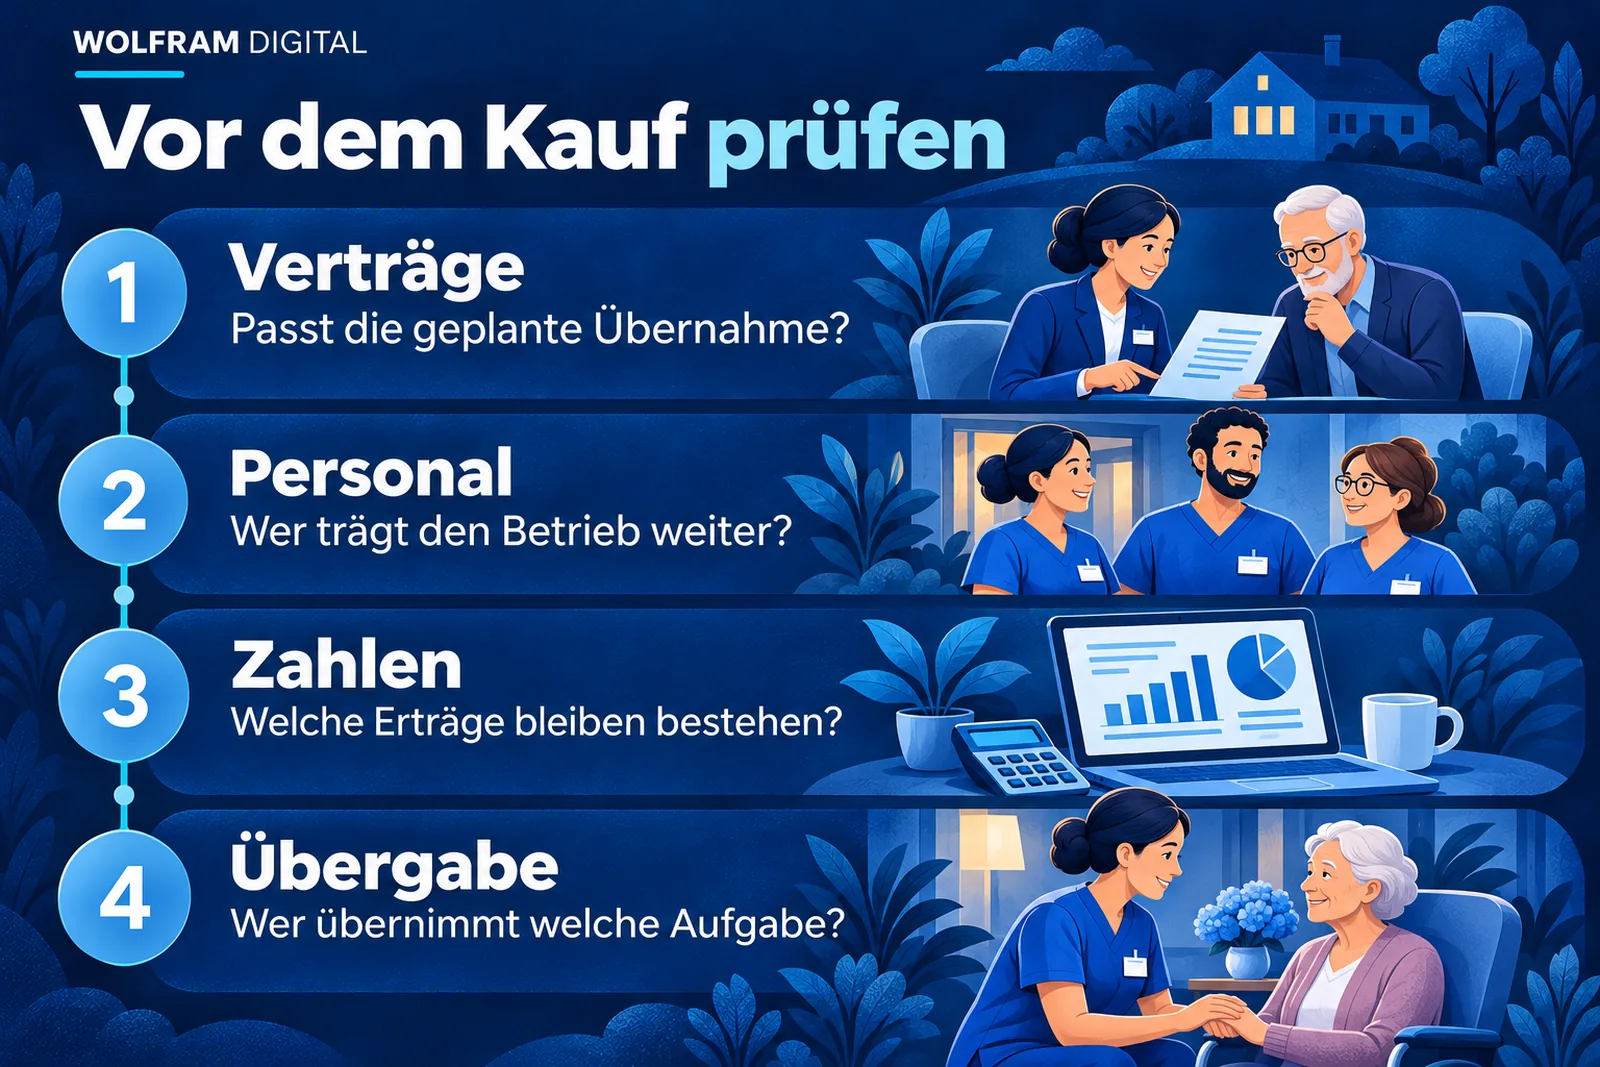
Notieren Sie zu jedem Befund die Belege, die wirtschaftliche Bedeutung und den erforderlichen nächsten Schritt. „Abrechnung läuft“ ist keine ausreichende Antwort, wenn alte Forderungen regelmäßig offenbleiben. Gehen Sie den Ablauf an einem anonymisierten Vorgang durch: von der erbrachten Leistung über den Nachweis bis zum Zahlungseingang.
Ein erkannter Mangel kann eine Korrektur vor der Übergabe, eine vertragliche Absicherung oder eine neue Preisbewertung erfordern. Klären Sie wesentliche offene Fragen vor einer verbindlichen Verpflichtung. Bleibt ein Risiko ungeklärt, braucht es eine konkrete Vertragsbedingung oder eine Entscheidung gegen den Kauf.
So halten Sie die Ergebnisse der Due Diligence fest
Nutzen Sie für jeden Befund dieselbe kurze Vorlage. Dadurch wird aus einem Datenraum eine Entscheidungsvorlage:
Prüfpunkt: [Vertrag, Forderung, Personal, Qualität oder Investition]
Beleg: [Dokument, Zeitraum, Datum]
Feststellung: [Was ist tatsächlich nachgewiesen?]
Auswirkung: [Betrag, Betriebsrisiko oder offene Voraussetzung]
Erforderliche Lösung: [Nachweis, Korrektur, Kaufpreisänderung oder Vertragsbedingung]
Verantwortlich und Termin: [Name, Datum]
Erledigungsnachweis: [Dokument oder bestätigtes Ergebnis]
Beispiel mit angenommenen Angaben: In der Forderungsliste stehen 20.000 Euro seit mehreren Monaten offen. Der Verkäufer bezeichnet sie als sicher. Sie ordnen jeder Forderung Rechnung, Leistungsnachweis und Rückmeldung des Kostenträgers zu. Erst danach steht fest, ob die Forderung werthaltig ist, wer sie übernimmt und ob sie als verfügbare Liquidität eingeplant werden darf. Eine Forderung in der Buchhaltung ist noch kein Geld auf dem Konto.
Mein Rat: Beenden Sie die Prüfung nicht mit „Unterlagen erhalten“. Zu jeder wesentlichen offenen Frage gehört entweder eine belegte Antwort oder eine konkrete Konsequenz für Preis, Vertrag oder Kaufentscheidung. Bleibt die tatsächliche Leitungsbesetzung nach dem Übergang ungeklärt, löst ein Preisnachlass dieses Betriebsproblem nicht.
Was bedeutet die Übernahme für die Mitarbeitenden?
Liegt ein Betriebsübergang vor, tritt der neue Inhaber nach § 613a Absatz 1 BGB in die bestehenden Arbeitsverhältnisse ein. Die Vorschrift regelt außerdem die Unterrichtung vor dem Übergang und das Widerspruchsrecht. Kündigungen wegen des Betriebsübergangs sind nach Absatz 4 unwirksam. Entscheidend ist, ob ein Betrieb oder Betriebsteil durch Rechtsgeschäft auf einen anderen Inhaber übergeht. Der bloße Gesellschafterwechsel bei unveränderter Arbeitgebergesellschaft ist davon zu unterscheiden.
Die Unterrichtung muss vor dem Übergang in Textform erfolgen und Zeitpunkt, Grund, rechtliche, wirtschaftliche und soziale Folgen sowie vorgesehene Maßnahmen nennen. Beschäftigte können innerhalb eines Monats nach Zugang der ordnungsgemäßen Unterrichtung schriftlich gegenüber dem bisherigen oder neuen Arbeitgeber widersprechen (§ 613a Absätze 5 und 6 BGB). Das persönliche Teamgespräch ergänzt diese Unterrichtung: Erklären Sie, wer künftig entscheidet, erreichbar bleibt und welche Veränderungen geplant sind.
Sprechen Sie die tragenden Aufgaben mit Leitung und Stellvertretung durch. Wer führt die Tourenplanung weiter? Wer kennt offene Qualitätsmaßnahmen? Wer übernimmt Personalgespräche? Der Ratgeber Mitarbeiterbindung in der Pflege hilft, die Arbeitsbedingungen über die Übergabe hinaus im Blick zu behalten.
Wie berechnen und beurteilen Sie den Kaufpreis?
Eine nachvollziehbare Kaufpreisrechnung beginnt beim künftig erzielbaren, bereinigten Ergebnis des Dienstes. Im folgenden Beispiel führt ein angenommener Jahresertrag von 40.000 Euro mit einem ausdrücklich angenommenen Faktor von drei zu einem Unternehmenswert von 120.000 Euro. Die IHK Gießen-Friedberg zur Unternehmensbewertung erläutert Ertragswert-, Substanzwert- und Multiplikatorverfahren sowie ihre Grenzen. Bei inhabergeführten Betrieben müssen insbesondere die Arbeit des Inhabers und nicht marktgerecht vergütete Leistungen eingeordnet werden.
Ein Prüfrechenweg mit Ihren eigenen Werten
Ausgangspunkt ist das [nachvollziehbare betriebliche Ergebnis]. Bereinigen Sie [einmalige oder nicht betriebliche Effekte]. Berücksichtigen Sie [angemessene Vergütung für die künftig benötigte Geschäftsführung und Leitung], soweit diese Kosten noch fehlen. Ergänzen Sie [absehbare Veränderungen bei Personal, Vergütung und Betriebskosten]. Das ergibt eine begründete Ausgangsgröße für die Bewertung, noch keinen fertigen Kaufpreis.
Prüfen Sie dazu, welche Vermögenswerte und Verpflichtungen im Preis enthalten sind. Werden Forderungen übernommen? Welche Schulden verbleiben? Welche Investitionen stehen unmittelbar bevor? Ein einfacher Umsatzfaktor kann diese Fragen nicht beantworten. Verwenden Sie Vergleichswerte nur, wenn deren Datengrundlage und Vergleichbarkeit nachvollziehbar sind.
Auch die Patientenzahl ist kein garantierter Zukunftsertrag. Nach § 120 Absatz 2 SGB XI können Pflegebedürftige den dort geregelten Pflegevertrag jederzeit ohne Frist kündigen. Für die Bewertung sind deshalb Leistungsstruktur, verfügbare Besetzung und eine verlässliche Fortführung wichtiger als eine bloße Liste von Namen.
Rechenbeispiel: vom ausgewiesenen Ergebnis zum Anteilswert
Alle folgenden Beträge und Faktoren sind ausdrücklich angenommene Werte. Sie stammen nicht aus einem Kundenfall und bilden keine Marktpreisspanne ab. Wir betrachten für die Rechenlogik einen Dienst mit einem betrieblichen Jahresergebnis vor Zinsen und Ertragsteuern von 120.000 Euro. Die Arbeit des ausscheidenden Inhabers ist darin bisher nicht angemessen als Aufwand erfasst.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Ausgangspunkt | Ausgewiesenes Jahresergebnis | 120.000 € |
| Inhaberarbeit ersetzen | 60.000 € zusätzliche jährliche Kosten abziehen | 60.000 € |
| Weitere dauerhafte Kosten | 20.000 € jährlich zusätzlich abziehen | 40.000 € |
| Angenommener Faktor | 40.000 € mal 3 | 120.000 € Unternehmenswert |
| Finanzschulden | 30.000 € abziehen | 90.000 € |
| Überschüssige liquide Mittel | 10.000 € addieren | 100.000 € Anteilswert |
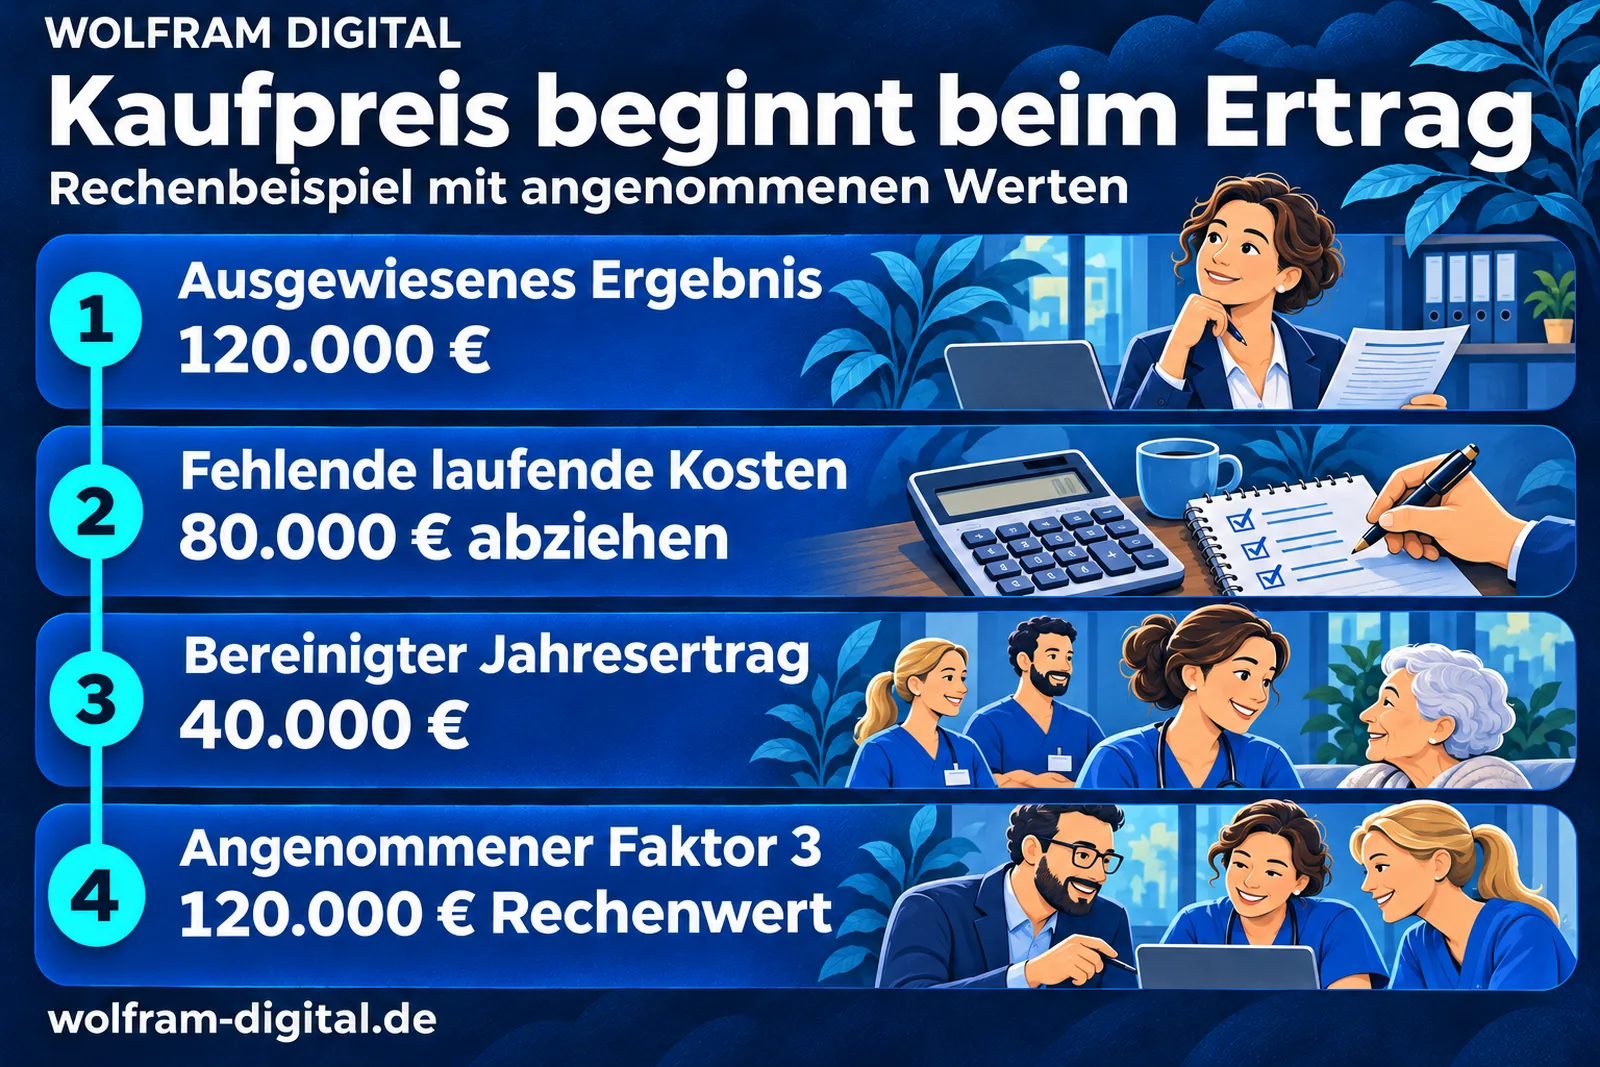
Die angenommenen 60.000 Euro ersetzen die bisher unzureichend berücksichtigte Arbeit der Inhaberin. Die zusätzlichen 20.000 Euro stehen beispielsweise für bereits absehbare höhere laufende Personal- und Betriebskosten. Beides verändert das künftig verfügbare Ergebnis. Wären diese Kosten schon vollständig im Ausgangsergebnis enthalten, dürften Sie sie nicht nochmals abziehen.
Der Faktor drei ist ausschließlich eine Rechenannahme. Er ist weder Empfehlung noch belegter Branchenmultiplikator. In einer tatsächlichen Bewertung hängen Verfahren und Parameter unter anderem von Ergebnisqualität, Risiken und Vergleichsdaten ab. Die Rechnung zeigt, warum ein scheinbar hoher Gewinn nach Ersatz der Inhaberarbeit deutlich kleiner werden kann.
Für die Überleitung zum Anteilswert nehmen wir zusätzlich an, dass das betriebsnotwendige Umlaufvermögen ausreichend vorhanden ist und die 10.000 Euro tatsächlich überschüssige Mittel sind. Geld, das unmittelbar für Gehälter benötigt wird, ist keine frei entnehmbare Zugabe. Die üblichen betrieblichen Vermögenswerte werden hier nicht nochmals zum ertragsbezogenen Unternehmenswert addiert.
Ein Belastungstest macht die Wirkung sichtbar: Sinkt der bereinigte Jahresertrag bei unverändert angenommenem Faktor auf 20.000 Euro, beträgt der rechnerische Unternehmenswert nur noch 60.000 Euro. Nach denselben Schulden- und Liquiditätskorrekturen bleiben 40.000 Euro Anteilswert. Ertragsrisiken können deshalb stärker wirken als ein kleiner Nachlass auf den ursprünglichen Angebotspreis.
Was muss die Finanzierung zusätzlich zum Kaufpreis abdecken?
Die Finanzierung muss Kaufpreis, Transaktionskosten, notwendige Investitionen und die Liquidität im Übergang abdecken. Neben dem Kaufpreis gehören Beratung, gegebenenfalls Beurkundung, notwendige Investitionen und der laufende Finanzierungsbedarf hinein. Prüfen Sie, wem die vor dem Übergang entstandenen Forderungen zustehen und wer danach welche Ausgaben bezahlt. Diese Zuordnung beeinflusst die Liquidität direkt.
Rechnen Sie auch einen Übergang mit späteren Zahlungseingängen oder vorübergehend geringerem Leistungsumfang. Können Gehälter und andere fällige Ausgaben weiter bedient werden? Eine Finanzierung, die nur den Kaufpreis bezahlt, kann für den Betriebsstart zu knapp sein.
Der ERP-Gründerkredit StartGeld fördert auch Unternehmensnachfolgen: bis zu 200.000 Euro, davon höchstens 80.000 Euro Betriebsmittel. Er richtet sich an Gründende und kleine Unternehmen bis fünf Jahre nach Aufnahme der Geschäftstätigkeit. Die KfW übernimmt 80 Prozent des Kreditrisikos der Bank; der Kredit bleibt vollständig zurückzuzahlen. Eine Kombination mit anderen KfW- oder ERP-Programmen ist ausgeschlossen. Den Antrag stellen Sie über den Finanzierungspartner vor Vorhabenbeginn. Für größere Vorhaben kommen Landesförderbanken infrage: NRW.BANK.Gründung und Wachstum fördert ausdrücklich auch Übernahmen mit bis zu 10 Millionen Euro. Standort, Unternehmensgröße und weitere Förderbedingungen müssen zum Kauf passen.
Für das obige Beispiel könnte die Zahlungsplanung so aussehen: 100.000 Euro Anteilskaufpreis plus angenommene 10.000 Euro Transaktionskosten, 20.000 Euro kurzfristige Investitionen und 40.000 Euro zusätzliche Betriebsmittel ergeben 170.000 Euro Finanzierungsbedarf. Die Finanzierung der fortbestehenden Gesellschaftsschulden bleibt gesondert im laufenden Zahlungsplan sichtbar. Wird deren sofortige Ablösung vereinbart, verändert sich der Bedarf entsprechend.
Prüfen Sie außerdem den monatlichen Kapitaldienst. Wenn nach allen Betriebsausgaben, Steuern und notwendigen Investitionen nur ein kleiner freier Betrag bleibt, kann eine hohe Tilgung den Betrieb trotz positivem Ergebnis überfordern. Vereinbaren Sie Auszahlung und Kaufpreisfälligkeit so, dass eine zugesagte Finanzierung am Vollzugstag tatsächlich verfügbar ist.
Wie organisieren Sie Kauf und Übergabe?
Sie arbeiten vom Suchprofil über die vertiefte Prüfung zu Kaufvertrag und Finanzierung. Erst nach Erfüllung der vereinbarten Vollzugsbedingungen folgt der tatsächliche Übergang. Für jede Stufe legen Sie Zuständigkeit und ein nachweisbares Ergebnis fest.
- Suchprofil und Finanzierung klären: festlegen, welchen Dienst Sie führen können und welcher finanzielle Rahmen tragfähig ist.
- Erste Angaben prüfen: Leistungsangebot, Struktur und wirtschaftliche Eckdaten mit Ihrem Vorhaben abgleichen.
- Prüfprozess vereinbaren: Vertraulichkeit, Unterlagen, Ansprechpartner und offene Bedingungen festhalten. Benennen Sie in einer Absichtserklärung ausdrücklich, welche Teile verbindlich sind, etwa Vertraulichkeit oder Exklusivität.
- Vertieft prüfen: rechtliche, wirtschaftliche, personelle und pflegefachliche Fragen bearbeiten.
- Kaufvertrag und Finanzierung abstimmen: Risiken, Bedingungen, Zahlungsablauf und Übergang mit den beteiligten Fachleuten regeln.
- Vollzug vorbereiten: erforderliche Vertragsklärungen, Information der Mitarbeitenden und organisatorische Übergabe abschließen.
- Geordnet übernehmen: Verantwortlichkeiten, Zugänge, offene Fälle und die vereinbarte Begleitung des bisherigen Inhabers dokumentieren.
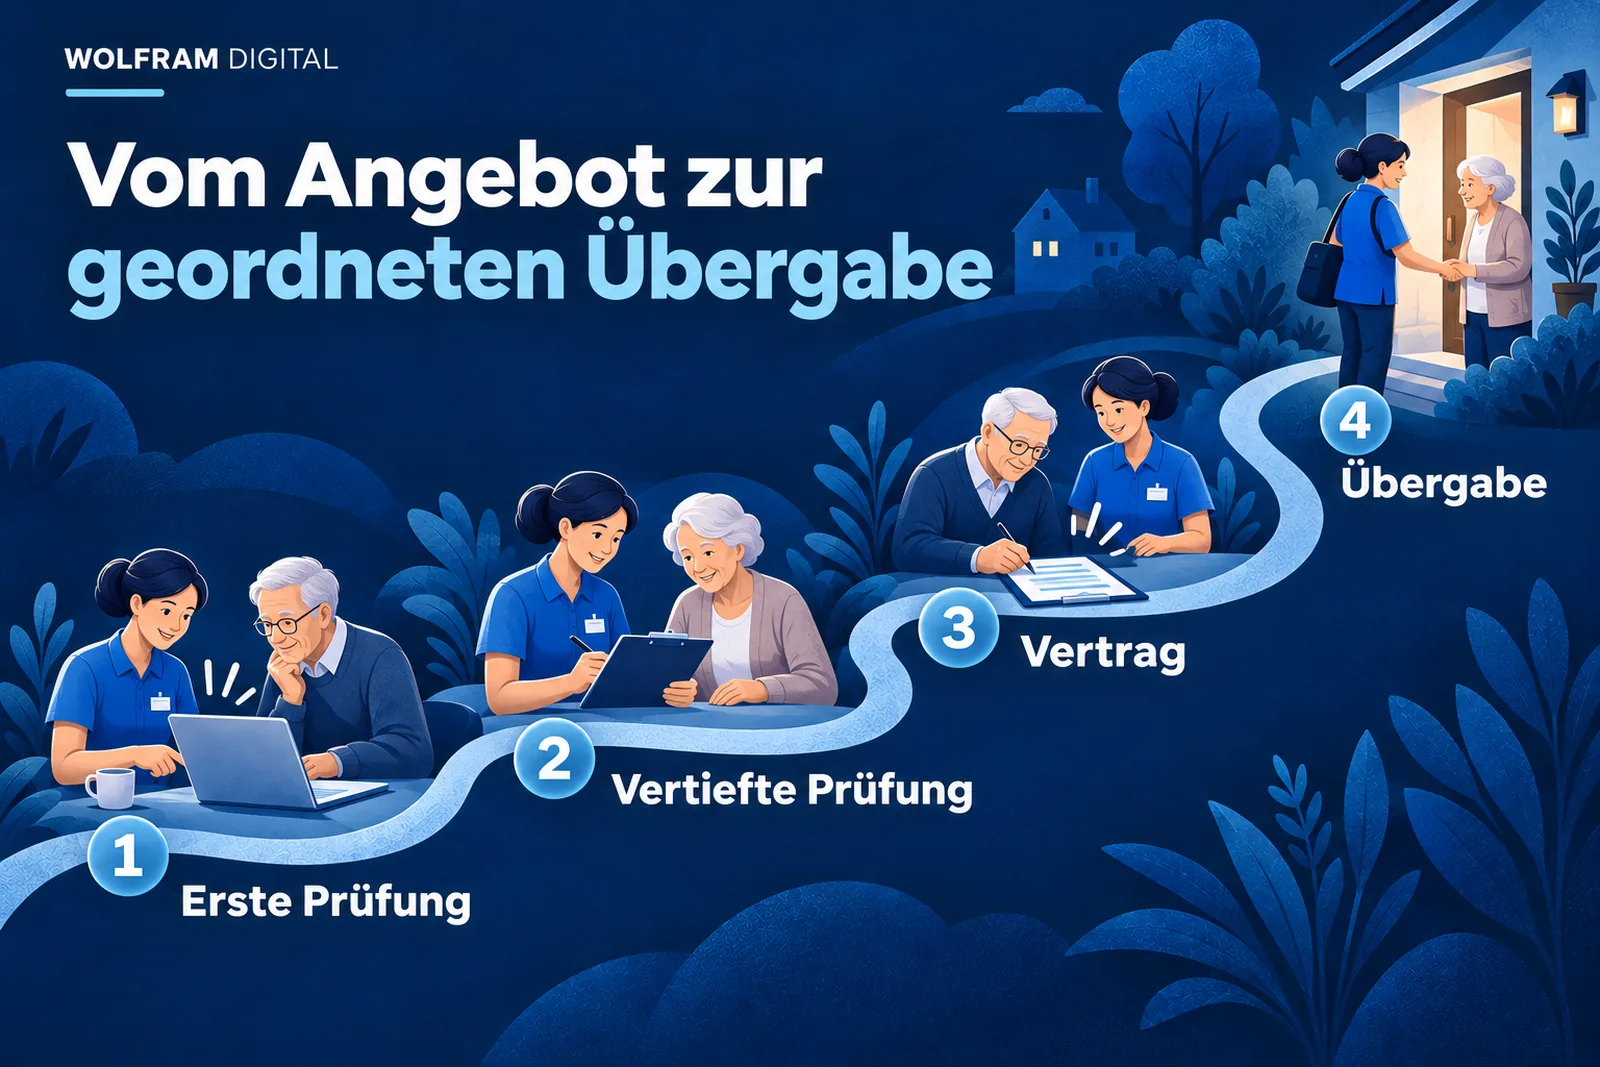
Erstellen Sie dafür eine Übergabeliste nach Aufgaben. Zu jedem Zugang und offenen Vorgang gehören eine übergebende und eine übernehmende Person. Testen Sie vor dem Wechsel, ob Telefon, Anfragen, Dienstplanung und Abrechnung unter der neuen Zuständigkeit funktionieren. Halten Sie fest, wer bei einem Problem entscheiden kann.
Überprüfen Sie anschließend die öffentliche Darstellung. Name, Ansprechpartner, Leistungsgebiet und Kontaktwege müssen zum tatsächlichen Betrieb passen. Wolfram Digital unterstützt bei einer verständlichen Unternehmenswebsite, der Patientengewinnung und der Mitarbeitergewinnung. Neue Werbung sollte zu den nach der Übernahme tatsächlich verfügbaren Kapazitäten passen.
Häufige Fragen zur Übernahme eines Pflegedienstes
Was kostet es, einen Pflegedienst zu kaufen?
Einen allgemeinen Marktpreis gibt es nicht; maßgeblich ist die bereinigte künftige Ertragskraft. Im Rechenbeispiel ergeben sich 120.000 Euro Unternehmenswert und nach Schulden- und Kassenkorrektur 100.000 Euro Anteilswert. Das sind angenommene Werte zur Erklärung. Benötigte Leitung, Vertragslage, Risiken und übernommene Werte beziehungsweise Verpflichtungen verändern die Bewertung. Ein Angebotspreis ist noch kein geprüftes Wertgutachten.
Kann ich einen Pflegedienst ohne eigene PDL-Qualifikation übernehmen?
Ja. Sie können Inhaber werden und die fachliche Leitung qualifiziert besetzen. Die erforderliche qualifizierte Leitung und Vertretung müssen auch nach dem Übergang sichergestellt sein. Prüfen Sie die konkrete Besetzung und Vertragslage vor dem Kauf.
Geht die Zulassung automatisch auf mich über?
Beim Anteilskauf bleibt die Gesellschaft grundsätzlich Vertragspartnerin, einschließlich ihrer Pflichten. Beim Betriebskauf ist die Vertragsfortführung auf den neuen Träger gesondert zu sichern. Die Vertragsstelle bestätigt, welche Anzeigen, Zustimmungen oder Neuabschlüsse für Ihre Struktur erforderlich sind.
Kann ich nur die gewünschten Mitarbeitenden übernehmen?
Nein, bei einem Betriebsübergang können Sie die zugehörigen Arbeitsverhältnisse nicht nach Belieben auswählen. § 613a BGB regelt ihren Übergang sowie das Widerspruchsrecht der Beschäftigten. Eine abweichende Auswahlklausel zwischen Käufer und Verkäufer beseitigt diese Rechte nicht.
Ist der Kauf nach der Unterschrift abgeschlossen?
Nicht zwingend. Unterschrift und tatsächlicher Vollzug können getrennt sein. Entscheidend sind die vereinbarten Bedingungen, erforderliche Zustimmungen, Zahlung und Übertragung. Planen Sie die Übergabe anhand des konkreten Vertrags.
Sollte der bisherige Inhaber noch mitarbeiten?
Ja, eine zeitlich und inhaltlich klar vereinbarte Begleitung kann Wissen und Kontakte übertragen helfen. Aufgaben, Dauer, Erreichbarkeit, Befugnisse und Vergütung müssen klar sein. Zwei gleichzeitig zuständige Leitungen ohne erkennbare Entscheidungshoheit erschweren den Übergang.
Quellen und rechtliche Grundlagen
Quellenstand: 12. November 2026. Lassen Sie die individuelle Vertrags- und Rechtsgestaltung Ihres Betriebs fachkundig prüfen.
- IHK Nürnberg zur Unternehmensnachfolge
- Pflegeverträge nach § 120 SGB XI
- HKP-Genehmigungen
- Datenschutzkonferenz für Asset Deals
- Artikel 9 Absatz 2 Buchstabe a DSGVO
- § 203 StGB
- § 15 GmbHG
- § 25 HGB
- § 75 AO
- § 613a Absatz 2 BGB
- § 72 SGB XI
- § 132a SGB V
- § 132l SGB V
- IHK Gießen-Friedberg zur Unternehmensbewertung
- ERP-Gründerkredit StartGeld
- NRW.BANK.Gründung und Wachstum
