
Ein Businessplan für einen ambulanten Pflegedienst muss zeigen, welches Angebot Sie mit welchem Team tatsächlich leisten können und wie lange das Geld dafür reicht. Dafür brauchen Sie ein nachvollziehbares Versorgungskonzept, eine Personalplanung und getrennte Rechnungen für Kosten, Ertrag und Zahlungsfähigkeit. Eine hohe Zahl pflegebedürftiger Menschen in Ihrer Region ersetzt diese Rechnung nicht.
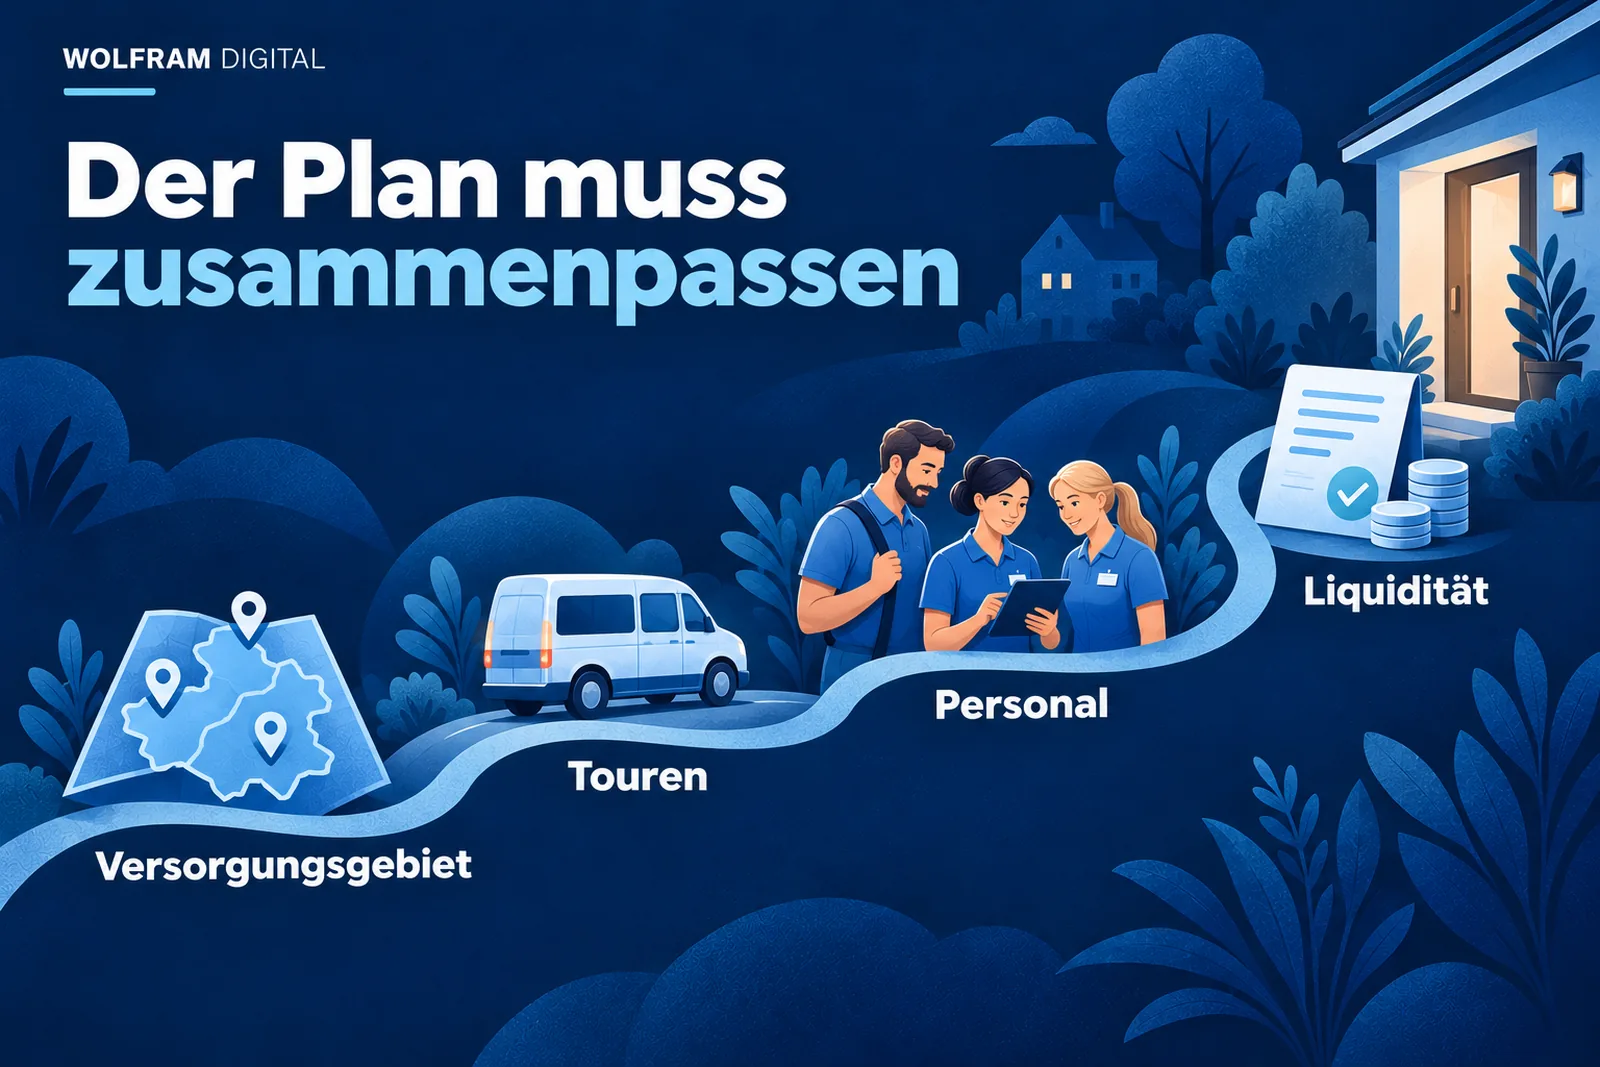
Beginnen Sie deshalb mit Ihrem geplanten Alltag. Wo fahren Ihre Mitarbeitenden hin? Welche Leistungen übernehmen sie? Wer leitet den Dienst, und wer bearbeitet Anfragen und Abrechnungen? Erst daraus entsteht ein Finanzplan, mit dem Sie selbst etwas anfangen können. Den gesamten Gründungsweg finden Sie unter ambulanten Pflegedienst gründen. Hier geht es um das Planungsdokument und seine Zahlen.
Was gehört in den Businessplan eines Pflegedienstes?
In den Businessplan gehören Gründerteam, Versorgungskonzept, Markt, Organisation, Personal, Gewinnung, Finanzplanung und Risiken. Der Textteil erklärt das Vorhaben, der Finanzteil belegt seine Tragfähigkeit. Beide müssen dieselbe Geschichte erzählen. Ein kleiner Dienst mit engem Versorgungsgebiet darf im Zahlenteil nicht plötzlich mit Personal für weit verstreute Touren rechnen.
- Kurzfassung: Angebot, Standort, Gründerteam, geplanter Start, Kapitalbedarf und Finanzierungsweg. Schreiben Sie diese Zusammenfassung zuletzt.
- Gründer und Leitung: fachliche und kaufmännische Aufgaben, nachgewiesene Qualifikationen, offene Stellen und Vertretung.
- Versorgungskonzept: Zielgruppe, Leistungen, Gebiet, Erreichbarkeit und Grenzen des Angebots.
- Markt vor Ort: welche Leistungen nachgefragt werden und welche davon Ihr Dienst übernehmen kann.
- Organisation und Personal: Aufgabenverteilung, verfügbare Arbeitszeit, Touren, Dokumentation und Abrechnung.
- Patienten- und Mitarbeitergewinnung: konkrete Zugänge, Zuständige und geplante Ausgaben.
- Finanzplanung: Investitionen, Betriebskosten, Erlöse, Liquidität und Finanzierung.
- Risiken und Meilensteine: offene Voraussetzungen, Folgen einer Verzögerung und Entscheidungstermine.
- Anhang: Nachweise, Angebote, Berechnungen und dokumentierte Grundlagen.
Diese Gliederung ist eine Arbeitshilfe, keine gesetzliche Pflichtvorlage. Stimmen Sie den gewünschten Umfang mit Ihrer Bank oder Förderstelle ab. Eine Vorlage hilft beim Ordnen. Sie liefert weder Ihre regionalen Vergütungen noch eine geprüfte Personalplanung.
Vorlage zum Kopieren und Ausfüllen
Kopieren Sie die folgende Gliederung in Ihr Textdokument. Ersetzen Sie die Klammern durch eigene Aussagen und hängen Sie die zugehörigen Tabellen an. Eine leere Stelle bleibt sichtbar, bis Sie eine belastbare Antwort haben.
1. Zusammenfassung: Wir gründen [Name, Rechtsform] in [Ort]. Ab [Termin] versorgen wir [Zielgruppe] mit [Leistungen] in [Gebiet]. Unser Kapitalbedarf beträgt [Betrag]. Davon finanzieren wir [Betrag] selbst und [Betrag] über [Finanzierung].
2. Gründerteam: [Name] übernimmt [kaufmännische Aufgaben]. Die fachliche Leitung übernimmt [Name, Qualifikationen, Wochenstunden]. Als Stellvertretung ist [Name, Qualifikationen] vorgesehen. Offene Kompetenzen ergänzen wir durch [Person, Stelle, Termin].
3. Leistungsangebot: Wir bieten [konkrete Leistungen] an. Ausgeschlossen sind zunächst [Leistungen, Gebiete, Zeiten]. Für die Abrechnung benötigen wir [Verträge und Vergütung]. Der aktuelle Stand ist [beantragt, vereinbart, offen].
4. Markt und Wettbewerb: Unsere Bedarfseinschätzung stützt sich auf [regionale Daten und dokumentierte Gespräche]. Vorhandene Anbieter sind [Namen und Angebote]. Unsere nachvollziehbare Besonderheit ist [konkreter Nutzen]. Daraus leiten wir [Versorgungsannahmen] ab.
5. Betrieb und Qualität: Geschäftsräume liegen in [Ort]. Erreichbarkeit organisieren wir über [Ablauf]. Touren, Dokumentation, Hygiene, Beschwerden und Notfälle verantworten [Personen]. Die Vertretung läuft über [Regelung].
6. Personal: Zum Start benötigen wir [Funktionen, Qualifikationen, Stunden]. Verfügbar sind [nachgewiesene Besetzung]. Bis [Termin] besetzen wir [Lücken]. Die monatlichen Arbeitgeberausgaben betragen [Betrag].
7. Gewinnung: Patienten erreichen uns über [Zugänge]. Bewerber erreichen uns über [Zugänge]. Zuständig ist [Name]. Wir planen [Budget] und messen [passende Anfragen, vereinbarte Aufnahmen, Einstellungen].
8. Finanzplanung: Beigefügt sind Investitionsliste, monatliche Ausgaben, Erlösrechnung, Liquiditätsplan für zwölf Monate und Finanzierung. Jede Annahme enthält [Quelle, Datum, Berechnung].
9. Risiken und Termine: Falls [Leitung ausfällt, Start später erfolgt, Zahlungen später eintreffen], reagieren wir mit [Maßnahme]. Über den Start entscheiden wir am [Datum] anhand von [Voraussetzungen].
10. Anhang: Lebensläufe, Qualifikationen, Angebote, Vertragsstand, Personalplanung, Finanzierung und dokumentierte Marktgespräche. Verantwortlich für die nächste Aktualisierung: [Name, Datum].
Mein Rat: Schreiben Sie zuerst die Abschnitte drei, fünf, sechs und acht. Dort wird sichtbar, ob Angebot, Team und Geld zusammenpassen. Die Zusammenfassung formulieren Sie erst, wenn diese vier Teile stehen.
Wie werden Pflegekonzept und Marktanalyse konkret?
Konkret wird Ihr Konzept durch benannte Leistungen, erreichbare Versorgungsgebiete und nachgewiesenen Bedarf. Benennen Sie die Leistungen, die verfügbaren Zeitfenster und das Gebiet, in dem Sie zuverlässig arbeiten können. Prüfen Sie daneben, welche Voraussetzungen für die geplanten Leistungen gelten. Pflegeleistungen nach SGB XI und häusliche Krankenpflege nach SGB V haben unterschiedliche Vertragsgrundlagen. § 72 SGB XI und § 132a SGB V sind dafür die Ausgangspunkte.
Nehmen wir einen geplanten Dienst mit einem zusammenhängenden Stadtgebiet. Eine Anfrage außerhalb dieses Gebiets wirkt zunächst wie zusätzlicher Umsatz. Wenn dafür eine lange Fahrt entsteht und das gewünschte Zeitfenster mit der bestehenden Frühtour kollidiert, verändert sie jedoch Personalbedarf und Kosten. Die Marktanalyse sollte deshalb nicht nur fragen, ob es Nachfrage gibt. Sie sollte zeigen, welche Nachfrage zur geplanten Versorgung passt.
Sammeln Sie öffentliche regionale Pflegedaten und führen Sie Gespräche mit erreichbaren Beratungsstellen und möglichen Kooperationspartnern. Halten Sie fest, was tatsächlich gesagt wurde. Eine allgemeine Aussage wie „Es fehlen Dienste“ ist kein zugesagter Auftrag. Unterscheiden Sie belegten Bedarf, unverbindliches Interesse und bereits konkret geklärte Versorgungsvorhaben.
Welche Organisationsstruktur gehört in den Plan?
In den Plan gehört eine klare Zuordnung von Leitung, Verwaltung, Dienstplanung, Anfragen und Abrechnung einschließlich der jeweiligen Vertretung. Ordnen Sie jeder wiederkehrenden Aufgabe eine verantwortliche Person und eine Vertretung zu. Dazu gehören Pflegeleitung, Dienst- und Tourenplanung, Anfragen, Personalgewinnung, Abrechnung und Zahlungsüberwachung.
Die verantwortliche Pflegefachperson ist eine fachliche Voraussetzung des ambulanten Pflegedienstes nach § 71 SGB XI. Wenn Sie diese Rolle selbst übernehmen, ist Ihre Zeit trotzdem begrenzt. Eine Geschäftsführung, die zugleich sämtliche Touren fährt, Bewerbungen zurückruft und die Abrechnung vorbereitet, braucht im Plan eine erkennbare Entlastung.
Rechnen Sie mit den tatsächlich verfügbaren Stunden. Vertragliche Arbeitszeit ist nicht vollständig für Patientenbesuche verfügbar: Urlaub, bekannte Abwesenheiten, Fortbildung, Besprechungen, Dokumentation und Leitungsaufgaben müssen berücksichtigt werden. Prüfen Sie Wegezeiten im Zusammenhang mit der Tour. Ziehen Sie dieselbe Abwesenheit nicht zweimal ab, etwa einmal bei den verfügbaren Stunden und nochmals als pauschalen Abschlag.
Wie berechnen Sie den Kapitalbedarf im Businessplan?
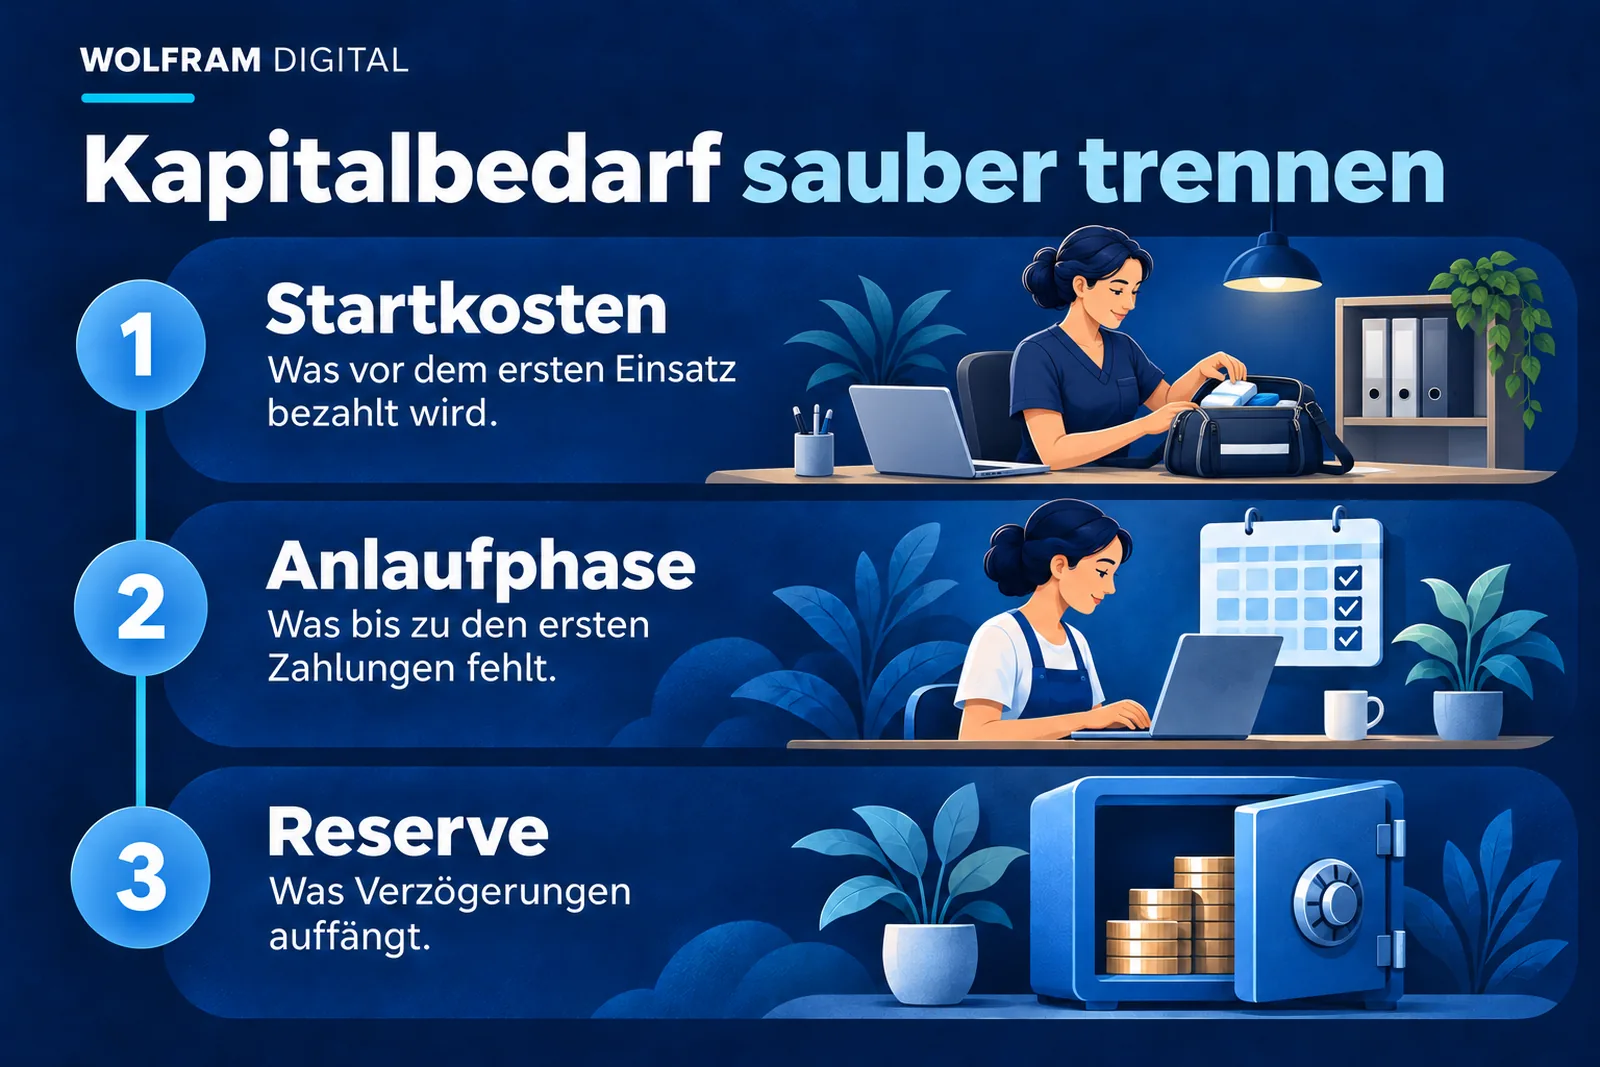
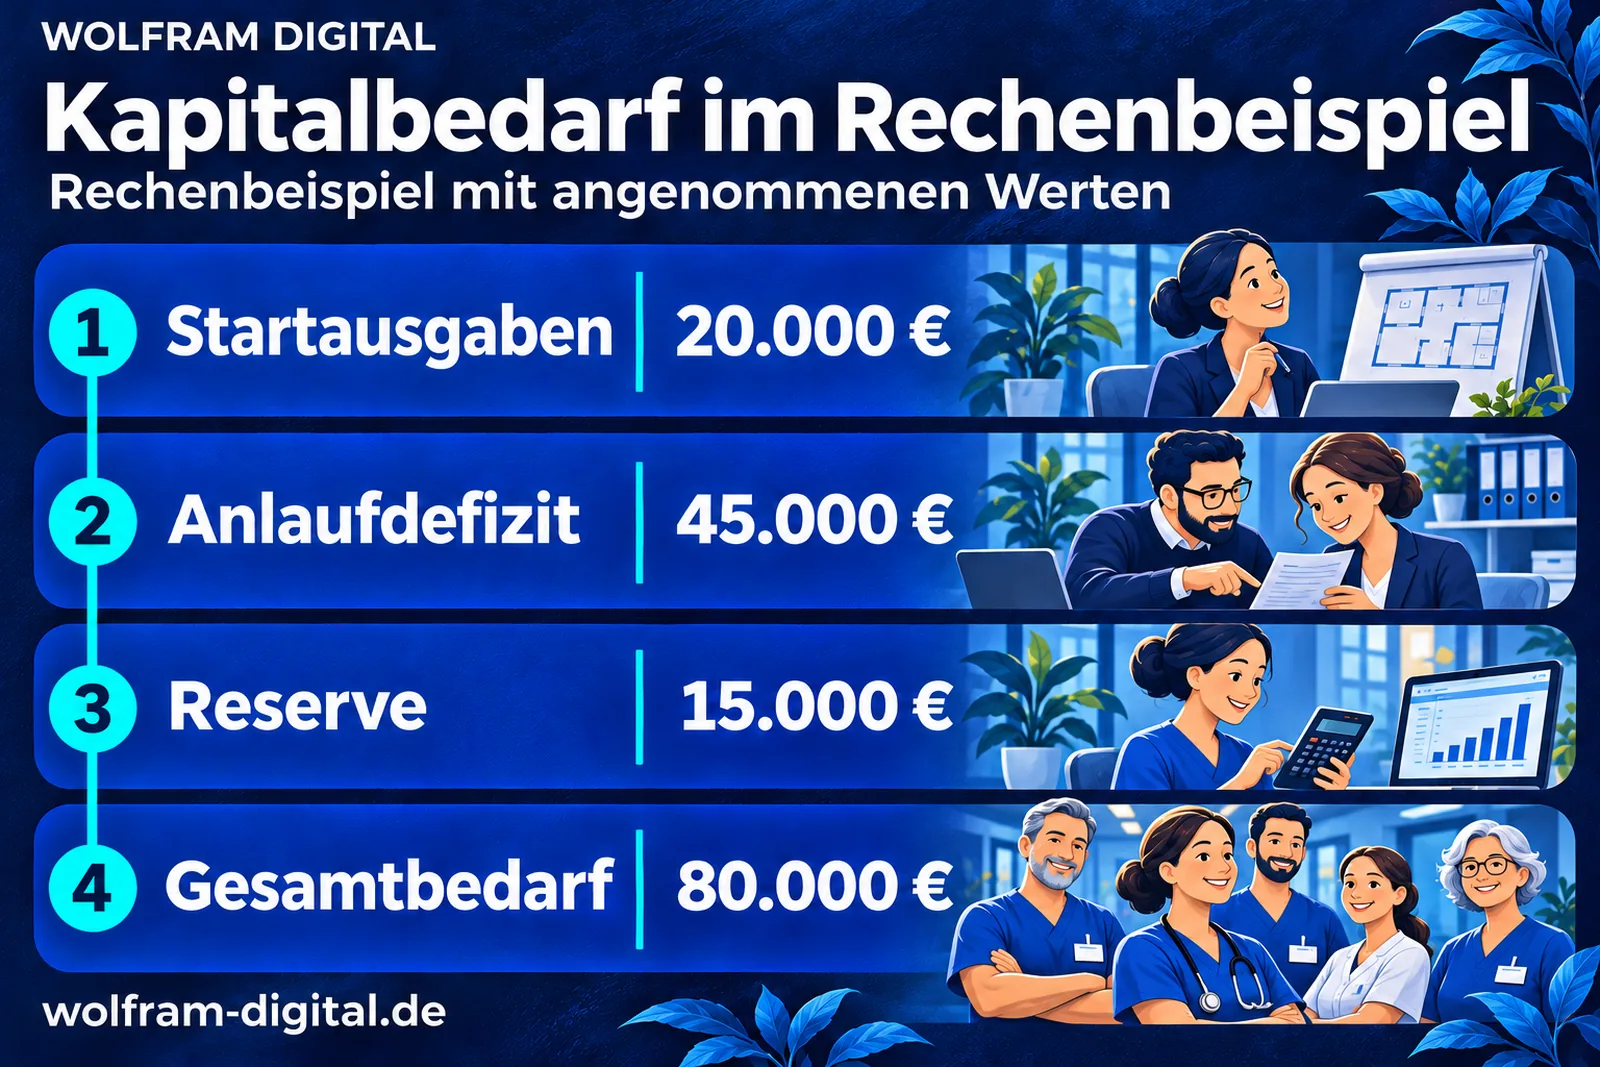
Im folgenden Beispiel bindet die Vorfinanzierung des Personals mehr Startkapital als die Ausstattung. Der Kapitalbedarf beträgt insgesamt 80.000 Euro: 20.000 Euro für den Start, 45.000 Euro zur Überbrückung der Anlaufphase und 15.000 Euro Reserve. Für Ihren Dienst bestimmen Anschaffungen, Personalbeginn und Zahlungstermine den Betrag. Holen Sie Angebote ein und notieren Sie zu jeder Position, wann Geld abfließt. Ein Leasingfahrzeug hat einen anderen Zahlungsablauf als ein gekaufter Wagen.
Die Kostenliste für Ihre eigene Kalkulation
- Vor dem Start: Gründungs- und Beratungskosten, notwendige Qualifizierung, Kautionen, Ausstattung und Einrichtung der betrieblichen Abläufe.
- Im laufenden Betrieb: Bruttolöhne, Arbeitgeberkosten, Zuschläge, Räume, Fahrzeuge, Versicherungen, Software, Kommunikation und Verbrauchsmaterial.
- Für den Aufbau: Website, lokale Bekanntmachung, Personalgewinnung und bezahlte Einarbeitungszeit.
- Für die Finanzierung: Zinsen, Tilgung und vereinbarte Gebühren mit ihren Fälligkeiten.
- Für Ihren Lebensunterhalt: je nach Rechtsform und Gestaltung Geschäftsführungsvergütung oder private Entnahmen gesondert berücksichtigen.
Die Entlohnung dürfen Sie nicht beliebig niedrig ansetzen. Für zugelassene Pflegeeinrichtungen sind die Entlohnungsanforderungen in § 72 Absatz 3a und 3b SGB XI relevant. Ordnen Sie Ihre Lohnkalkulation der zutreffenden tariflichen oder gesetzlich vorgesehenen Entlohnungsgrundlage zu und dokumentieren Sie die verwendeten Werte.
Startausgaben als konkrete Beispielrechnung
Die angenommenen 20.000 Euro setzen sich aus 4.000 Euro für Kaution und Einrichtung, 4.000 Euro für Technik und Softwareeinrichtung, 3.000 Euro für Fahrzeuganzahlungen, 3.000 Euro für Qualifizierung, 3.000 Euro für Gründung und Beratung sowie 3.000 Euro für Website und erste Bekanntmachung zusammen. Ersetzen Sie jede Position durch ein Angebot. Laufende Leasingraten gehören anschließend in die Monatsausgaben.
Eine öffentlich belegte Teilgröße sind Lehrgangsgebühren: Die apm-Kursübersicht nennt für ausgewählte PDL-Lehrgänge mit 460 Unterrichtsstunden regulär 2.400 bis 3.500 Euro. Das sind einzelne veröffentlichte Angebote, keine repräsentative Marktspanne und keine Aussage über die Anerkennung für Ihren Dienst. Arbeitsausfall, Fahrt und Lernzeit kommen gegebenenfalls hinzu.
Wie rechnen Sie Umsatz, Ergebnis und Liquidität?
Umsatz planen Sie aus Leistungen, die Sie voraussichtlich erbringen und abrechnen können. Nach § 89 SGB XI vereinbart der Träger die Vergütung mit den zuständigen Pflegekassen und weiteren beteiligten Leistungsträgern, etwa dem Sozialhilfeträger, nach einheitlichen Grundsätzen. Die Vereinbarung ist für jeden Pflegedienst gesondert abzuschließen. Je nach Landes- und Verbandsstruktur kommt ein Beitritt zu einer bestehenden Vereinbarung oder eine Einzelverhandlung infrage: Der L.V.H.S. in Sachsen stellt beispielsweise eine Beitrittserklärung zur SGB-XI-Vergütung für seine Mitglieder bereit. Übernehmen Sie deshalb keinen beliebigen Preis aus einer Mustervorlage. Verwenden Sie die für Ihren Dienst geltende Vergütung und kennzeichnen Sie noch offene Preise als Planungsannahmen.
Rechenblatt mit Ihren eigenen Werten
Geplanter Leistungserlös: [abrechenbare Menge je Leistungsart] × [zutreffende Vergütung]. Die Ergebnisse der Leistungsarten addieren.
Geplantes Betriebsergebnis: [Erlöse] abzüglich [betriebliche Aufwendungen]. Finanzierung, Steuern und Abschreibungen passend zur Rechnungsart mit der Steuerberatung einordnen.
Verfügbares Geld am Monatsende: [Anfangsbestand] plus [tatsächliche Einzahlungen] abzüglich [tatsächliche Auszahlungen].
Finanzierungsbedarf: [größte kumulierte Unterdeckung vor Finanzierung] plus [begründete Reserve]. Investitionen, Anlaufkosten und private Entnahmen nur ergänzen, soweit sie noch nicht in den Auszahlungen enthalten sind.
Für die Liquiditätsplanung wird jeder Monat einzeln gerechnet. Eine Rechnung wandert nicht in den Monat der Leistung, sondern mit ihrem erwarteten Zahlungseingang in die Einzahlungszeile. Berücksichtigen Sie auch Rückfragen zur Abrechnung und unterschiedliche Zahlungstermine der Kostenträger. Tilgung ist eine Auszahlung, aber kein betrieblicher Aufwand wie ein Gehalt. Eine Abschreibung wirkt umgekehrt auf das Ergebnis, ohne im selben Monat zwingend Geld abzuziehen.
Ein praktischer Belastungstest: Verschieben Sie den ersten Versorgungstag und die ersten Zahlungseingänge nach hinten. Lassen Sie jene Ausgaben stehen, die bereits verbindlich anfallen. Wird der Kontostand negativ, brauchen Sie zusätzliche Finanzierung, einen anderen Startablauf oder geringere Verpflichtungen. Ein schöner Jahresgewinn löst diesen zwischenzeitlichen Engpass nicht.
Wie sieht die Liquidität über zwölf Monate aus?
Im Beispiel sinkt der Kontostand zunächst auf 15.000 Euro und liegt am Jahresende bei 47.000 Euro. Von 80.000 Euro verfügbarer Finanzierung gehen vor dem ersten Monat 20.000 Euro Startausgaben ab. Die laufenden Auszahlungen beginnen bei 25.000 Euro monatlich und steigen mit dem Personalaufbau ab Monat sechs.
Für Personal einschließlich Arbeitgeberanteilen und Vergütung der mitarbeitenden Geschäftsführung sind zunächst 20.000 Euro monatlich vorgesehen. Ab Monat sechs sind es 22.000 Euro, ab Monat acht 24.000 Euro, ab Monat zehn 26.000 Euro und in Monat zwölf 28.000 Euro. Hinzu kommen jeweils 5.000 Euro für Räume, Fahrzeuge, Verwaltung und sonstige Zahlungen. Jede Personalstufe braucht im tatsächlichen Plan konkrete Stellen, Eintrittstermine und zusätzliche Versorgungskapazität. Die höheren Einzahlungen allein beweisen noch nicht, dass das Team die wachsende Leistung erbringen kann.
| Monat | Anfang | Einzahlungen | Auszahlungen | Monatsende |
|---|---|---|---|---|
| 1 | 60.000 € | 0 € | 25.000 € | 35.000 € |
| 2 | 35.000 € | 10.000 € | 25.000 € | 20.000 € |
| 3 | 20.000 € | 20.000 € | 25.000 € | 15.000 € |
| 4 | 15.000 € | 25.000 € | 25.000 € | 15.000 € |
| 5 | 15.000 € | 28.000 € | 25.000 € | 18.000 € |
| 6 | 18.000 € | 30.000 € | 27.000 € | 21.000 € |
| 7 | 21.000 € | 32.000 € | 27.000 € | 26.000 € |
| 8 | 26.000 € | 34.000 € | 29.000 € | 31.000 € |
| 9 | 31.000 € | 35.000 € | 29.000 € | 37.000 € |
| 10 | 37.000 € | 35.000 € | 31.000 € | 41.000 € |
| 11 | 41.000 € | 35.000 € | 31.000 € | 45.000 € |
| 12 | 45.000 € | 35.000 € | 33.000 € | 47.000 € |
Die Einzahlungen summieren sich auf 319.000 Euro, die laufenden Auszahlungen auf 332.000 Euro. Damit verbraucht der Betrieb im ersten Jahr zusätzlich 13.000 Euro Liquidität. Nach 20.000 Euro Startausgaben und diesem laufenden Fehlbetrag bleiben von ursprünglich 80.000 Euro am Ende 47.000 Euro. Das ist eine Zahlungsrechnung, keine Gewinnermittlung. Der niedrigste Kontostand liegt weiterhin in den Monaten drei und vier; er bestimmt den erforderlichen Anlaufpuffer.
Ohne Finanzierung beträgt die größte kumulierte Unterdeckung 65.000 Euro: 20.000 Euro Startausgaben plus 25.000 Euro Fehlbetrag im ersten Monat, 15.000 Euro im zweiten und 5.000 Euro im dritten. Im vierten Monat decken die Einzahlungen erstmals die laufenden Auszahlungen. Mit 15.000 Euro Reserve ergibt sich der angenommene Finanzierungsbedarf von 80.000 Euro. Die Reserve wird nicht nochmals als Ausgabe gebucht.
Was passiert bei einem Monat Zahlungsverzug?
Verschieben wir alle Einzahlungen um einen Monat, fehlen bei gleicher Finanzierung zeitweise 10.000 Euro: Der Kontostand beträgt nach Monat vier minus 10.000 Euro und bleibt nach Monat fünf auf diesem Stand. Für denselben Mindestpuffer von 15.000 Euro wären dann 105.000 Euro statt 80.000 Euro nötig. Der Belastungstest verändert nur die Zahlungstermine, nicht die geplanten Leistungen. So erkennen Sie, ob eine zugesagte Kreditlinie den Engpass wirklich deckt.
Übertragen Sie die Tabelle in Ihre Tabellenkalkulation. Ergänzen Sie unter jedem Monat die tatsächlichen Fälligkeiten, darunter einen Soll-Ist-Vergleich. Weichen Einzahlungen ab, aktualisieren Sie die folgenden Monate sofort. Ein im Januar erstellter Plan hilft im Juni wenig, wenn er nie an die tatsächlich aufgenommenen Versorgungen angepasst wurde.
Wie stellen Sie die Finanzierung im Plan dar?
Ordnen Sie jeder Ausgabe eine Finanzierungsquelle und einen verfügbaren Auszahlungstermin zu. Zeigen Sie eigene Mittel, Kredite, mögliche Zuschüsse und noch offene Zusagen getrennt. Übernehmen Sie Zinsen und Tilgung in den jeweiligen Monat Ihrer Liquiditätsplanung. Eine Finanzierung ohne Eigenkapital kann möglich sein; die grundsätzlichen Voraussetzungen erklärt der Ratgeber zur Pflegedienstgründung.
Besprechen Sie die Förderung, bevor Sie starten oder förderschädliche Verpflichtungen eingehen. Die KfW verlangt die Antragstellung vor Vorhabenbeginn. Zuschüsse, Kredite und Bürgschaften haben unterschiedliche Voraussetzungen. Ein Kredit muss zurückgezahlt werden, und eine Bürgschaft schafft kein kostenloses Betriebskapital. Ordnen Sie jeder beantragten Ausgabe das passende Programm zu und übernehmen Sie Auszahlungstermin, Zins und Tilgung in Ihren Liquiditätsplan.
Vier Förderwege im Überblick
- KfW StartGeld: Der ERP-Gründerkredit StartGeld bietet bis zu 200.000 Euro, davon höchstens 80.000 Euro für Betriebsmittel. Er richtet sich an Gründende und kleine Unternehmen bis fünf Jahre nach Aufnahme der Geschäftstätigkeit. Eigenkapital ist nicht vorgeschrieben. Die KfW übernimmt 80 Prozent des Kreditrisikos der finanzierenden Bank; Ihre Rückzahlungspflicht bleibt bestehen. Eine Kombination mit anderen KfW- oder ERP-Programmen ist ausgeschlossen. Beantragen Sie den Kredit über den Finanzierungspartner vor Vorhabenbeginn.
- Gründungszuschuss der Arbeitsagentur: Wer Arbeitslosengeld bezieht und beim Start grundsätzlich noch mindestens 150 Tage Anspruch hat, kann den Gründungszuschuss beantragen. Die Selbstständigkeit muss hauptberuflich mit mindestens 15 Wochenstunden ausgeübt werden; weitere Tätigkeiten dürfen zusammen zeitlich nicht überwiegen. Benötigt werden unter anderem Businessplan und Stellungnahme einer fachkundigen Stelle zur Tragfähigkeit. Die erste Phase umfasst sechs Monate mit dem bisherigen Arbeitslosengeld plus 300 Euro monatlich. Für weitere neun Monate können separat 300 Euro monatlich beantragt werden. Die Leistung ist eine Ermessensentscheidung und dient Lebensunterhalt sowie sozialer Absicherung.
- Sachsen: Das SAB-Mikrodarlehen unterstützt Investitionen und Betriebsmittel. Veröffentlicht sind 5.000 bis 30.000 Euro und bis zu 80 Prozent der zuwendungsfähigen Ausgaben. Ein Eigenanteil von 20 Prozent ist vorgesehen. Damit deckt es den Beispielbedarf von 80.000 Euro allein nicht.
- Nordrhein-Westfalen: NRW.BANK.Gründung und Wachstum finanziert Investitionen und Betriebsmittel bei Gründung und Nachfolge mit bis zu 100 Prozent der förderfähigen Kosten. Gründungs- beziehungsweise Investitionsort muss in NRW liegen; die Gesamtfinanzierung muss gesichert sein. Optional gibt es eine 50-prozentige Haftungsfreistellung für die Hausbank, allerdings erst ab 125.000 Euro Darlehen. Für den Beispielbedarf von 80.000 Euro greift diese Option daher nicht.
Die Landesförderbank Ihres Bundeslandes veröffentlicht die dortigen Programme, Ausschlüsse und Antragswege. Finanzierungsangebote vergleichen Sie anhand von Gesamtkosten, Auszahlung, Sicherheiten und späterer Tilgung. Addieren Sie Förderbeträge erst, wenn die Kombination für dieselben Ausgaben zulässig und die Finanzierung zugesagt ist.
Wie planen Sie die ersten Patienten und Mitarbeitenden?
Sie planen die ersten Patienten und Mitarbeitenden mit konkreten Kontaktwegen, Verantwortlichen, Budgets und Terminen. Legen Sie fest, welche Leistung in welchem Gebiet sichtbar werden soll, wohin Interessenten gelangen und wer die Anfrage prüft. Eine Angehörige muss auf Ihrer Website erkennen, ob Ihr Dienst die gesuchte Unterstützung vor Ort anbietet. Danach braucht sie einen erreichbaren Ansprechpartner.
Stimmen Sie Personalgewinnung und Versorgungsstart aufeinander ab. Eine eingegangene Bewerbung ist noch keine verfügbare Fachkraft. Eine Versorgungsanfrage ist noch kein abrechenbarer Einsatz. Führen Sie in der Planung jeweils den nächsten notwendigen Schritt mit Zuständigkeit und Termin.
Wolfram Digital unterstützt Sie bei passenden Patientenanfragen, der Gewinnung neuer Mitarbeitender und einer Website, die Ihr Angebot verständlich erklärt. Dafür müssen Leistungen, Gebiet und mögliche Starttermine vorher belastbar geklärt sein.
Woran erkennen Sie einen brauchbaren Businessplan?
Ein brauchbarer Plan verbindet nachweisbare Zahlen mit einem leistbaren Versorgungsangebot und bleibt auch bei verzögerten Zahlungen zahlungsfähig. Haken Sie diese Punkte vor dem Finanzierungsgespräch ab.
Häufige Fragen zum Businessplan für Pflegedienste
Gibt es eine kostenlose Businessplan-Vorlage als PDF?
Ja. Die verlinkte KfW-Produktseite bietet unter den Planungsunterlagen Formulare für Geschäftskonzept, Investitionen, Liquidität und Rentabilität. Sie sind allgemeine Arbeitshilfen. Für einen Pflegedienst müssen Sie Leistungen, Vertragsgrundlagen und Personalbedarf selbst ergänzen.
Wie lang muss der Businessplan sein?
Es gibt keine einheitliche Pflichtseitenzahl für jeden Pflegedienst-Businessplan. Er muss die Entscheidungen und Zahlen nachvollziehbar erklären. Stimmen Sie die Anforderungen mit dem Empfänger ab und halten Sie Nachweise im Anhang bereit.
Wie viele Patienten brauche ich, damit sich der Dienst trägt?
Sie brauchen so viele passende Versorgungen, dass deren Erlöse die zugehörigen Kosten und den übrigen Betrieb decken. Ein vereinfachtes Beispiel: Trägt eine Versorgung monatlich 500 Euro nach ihren direkt zugeordneten Kosten bei und bleiben 10.000 Euro übrige Fixkosten, liegt die rechnerische Schwelle bei 20 solchen Versorgungen. Unterschiedliche Leistungen und Touren verändern diesen Wert.
Kann ich mit Preisen eines anderen Pflegedienstes rechnen?
Nur als ausdrücklich eingeordnete Orientierung, nicht als Ihre vereinbarte Vergütung. Klären Sie die für Ihren Dienst vorgesehenen Vertrags- und Vergütungsgrundlagen und führen Sie offene Werte als Annahmen.
Was ist der Unterschied zwischen Pflegekonzept und Businessplan?
Das Pflegekonzept beschreibt die fachliche und organisatorische Versorgung. Der Businessplan verbindet dieses Angebot mit Markt, Team, Finanzierung und Wirtschaftlichkeit. Die Aussagen beider Dokumente müssen zusammenpassen.
Wer sollte die Zahlen gegenprüfen?
Für die Zahlen sind Steuerberatung und Finanzierungspartner die passenden Ansprechpartner. Geben Sie ihnen nicht nur die Ergebnisübersicht, sondern auch Monatsplanung, Angebote, Lohnannahmen und die Berechnung Ihrer verfügbaren Personalstunden.
Quellen und rechtliche Grundlagen
Quellenstand: 12. November 2026. Lassen Sie die individuelle Vertrags- und Rechtsgestaltung Ihres Betriebs fachkundig prüfen.
